Alberto Einstein, il più importante fisico del XX secolo, pare che lo abbia definito l’ottava meraviglia del mondo: accrescere il capitale attraverso il reinvestimento sistematico di un capitale minimo e dei suoi interessi maturati.
Una strategia che adoro, che consiglio, che suggerisco a tutti, anche perché elemento di vantaggio sulle spese e commissioni della Banca con cui collaboro.
Come dicevo è una strategia finanziaria, un metodo d’investimento caratterizzato da accantonamenti costanti di denaro programmati per un certo arco di tempo.
In parole povere è un “investimento a rate”.
L’obiettivo è comprare quante più quote possibili di valori di mercato. Come un finanziamento, un mutuo, un prestito:
paghi a rate, paghi un interesse (costo reale del prestito) copri un’esigenza un bisogno;
paghi a rate, guadagni un interesse (premio dei mercati), copri un’esigenza un bisogno, nel PAC.
Alla base di questo metodo c’è una strategia pensata durante la crisi del 29’, dall’ economista Benjamin Gram, il “Dollar Cost Averaging”, descritto anche nel libro “The Intelligent Investor” considerato come il miglior libro sull’investimento mai scritto!
.
Quali sono i vantaggi del pac?
I vantaggi sono tanti anzi, oserei dire che il Pac ha solo vantaggi, soprattutto se in base alle proprie esigenze di vita, si decide di attivarne più di uno.
Eccone alcuni:
Accogliere le opportunità dei mercati anche senza un capitale iniziale;
Risparmiare e accumulare per “il non si sa mai” sul medio-lungo periodo, per un obiettivo preciso (per esempio casa, educazione dei figli, auto) o per integrare la pensione futura;
Riduce la volatilità dell’investimento;
Evita di dover decidere il momento esatto in cui investire;
Avere sempre la disponibilità, anche parziale;
Hanno una resa notevole.
Da un punto di vista comportamentale, l’automatismo dell’accumulo costante è un grandissimo vantaggio, se pur semplice;
La flessibilità dell’automatismo: aumentare, ridurre, sospendere l’accantonamento;
Beneficia dell’interesse composto.
L’interesse composto è uno degli elementi determinati del successo di un PAC.
A titolo esemplificativo, di seguito una tabella con una simulazione.
Partiamo con un investimento di 20.000 euro, presupponendo il 5% del rendimento annuo.
Anni
Interesse Composto
Interesse Semplice
1
20.000
20.000
2
21.000
21.000
3
22.050
22.000
4
23.152
23.000
5
24.310
24.000
6
25.525
25.000
7
26.801
26.000
8
28.142
27.000
9
29.549
28.000
10
31.026
29.000
15
39.598
34.000
20
50.538
39.000
25
64.501
44.000
30
82.322
49.000
Quali possono essere le forme di sottoscrizione?
I PAC possono essere sottoscritti sia in forma finanziaria, sia sotto forma di polizze e di piani previdenziali.
In ogni caso il metodo funziona allo stesso modo, quelli con la veste di polizze offrono alcuni vantaggi tipici di questa categoria:
insequestrabilità
impignorabilità
esenzione da successione
Inoltre, possono essere sottoscritti sia azionari, sia obbligazionari sia bilanciati.
Se i miei obiettivi sono di breve termine è logico andare su una linea più prudente, se invece ho un’esigenza di lungo periodo la linea dinamica potrebbe essere quella più indicata, il tutto sempre nel rispetto del proprio profilo di rischio.
La volatilità del Pac
La volatilità è la variazione percentuale di prezzo di un dato strumento finanziario in un certo orizzonte temporale.
Da un punto di vista pratico, più alta è la volatilità del mio investimento, più oscilla il mio capitale (sia in positivo che in negativo) e più è vantaggioso in termini di rendimento.
Quindi, dopo aver compreso come funziona il Pac e la strategia del Dollar Cost Average ci chiediamo: in un momento di ribasso è meglio acquistare o vendere?
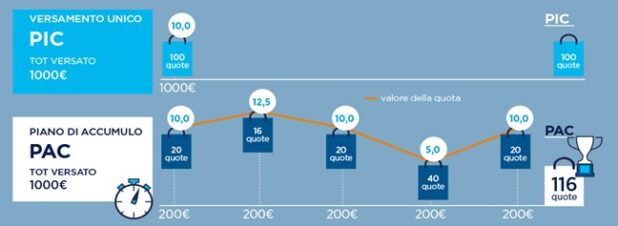
Un esempio per comprendere meglio a titolo esemplificativo considerando la volatilità:
Il beneficio del PAC vs PIC (investimento in un’unica soluzione): se il risparmiatore avesse investito tutti i 1000 euro al valore di 10 euro avrebbe ottenuto solo 100 quote rispetto alle 116 del PAC.
Conclusioni
Le varie strategie d’ investimento devono essere adeguate all’obbiettivo che ci siamo prefissati in un momento preciso della nostra vita.
Esso richiede adeguate conoscenze e giusti comportamenti.
È assolutamente normale che una persona, presa dagli impegni di vita quotidiana, non possa dedicarsi totalmente a valutare quale sia lo strumento più giusto per l’investimento dei suoi risparmi; spesso non abbiamo neanche le competenze per potercene occupare da soli.
Ecco perché è fondamentale individuare qualcuno che diventi un punto di riferimento, qualcuno a cui affidarsi.
Che esso sia una Banca o un professionista, l’importante è che sappia concretizzare, attraverso gli strumenti più giusti, i nostri progetti con la massima serenità.
Concludo con una citazione di Warren Buffett che dice: