
Le pensioni, queste sconosciute
Di Francesco Sanzà
Il sistema pensionistico italiano è un argomento complesso e in continua evoluzione.
L’ obiettivo è dare un quadro generale per aiutarti a comprenderne i meccanismi principali.
In Italia, il sistema pensionistico pubblico è strutturato secondo il criterio della ripartizione. Questo significa che i contributi versati dai lavoratori attivi (i nostri giovani) servono a pagare le pensioni ai pensionati di oggi.
Non esiste un fondo comune dove vengono accantonati i contributi per il futuro.
È chiaro che in un sistema così organizzato, il flusso delle entrate (rappresentato dai contributi) deve essere in equilibrio con l’ammontare delle uscite (le pensioni pagate).
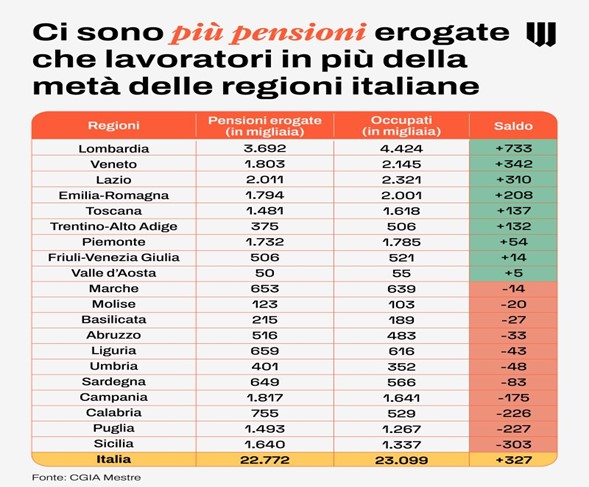
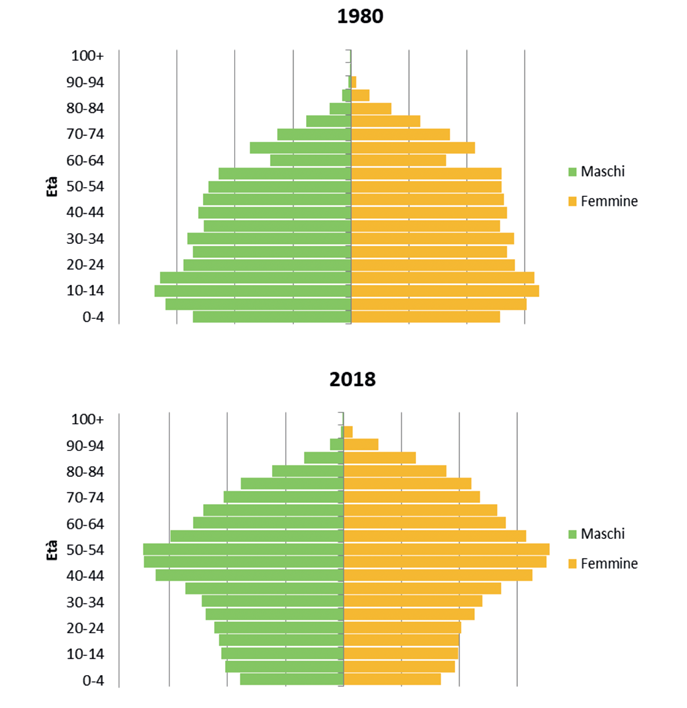
Sappiamo tutti che il numero di anziani (e quindi pensionati) in Italia è in continua crescita, e altrettanto il numero di nuovi nati è in continua diminuzione.
Quindi se la popolazione invecchia abbiamo bisogno di più risorse per le pensioni, molte direi per non parlare della spesa sanitaria ed assistenziale degli anziani. Ma se i nuovi nati, l’economia, l’occupazione non crescono, come possiamo fare?
Nel corso degli ultimi trent’anni, e visti i cambiamenti sociali e occupazionali, il sistema previdenziale italiano è stato interessato da profonde riforme strutturali:
- un progressivo ma inevitabile controllo (in diminuzione) della spesa pubblica per pensioni, che ad oggi purtroppo non porta i frutti sperati;
- l’istituzione di un sistema di previdenza complementare che si affianchi a quello pubblico;
Fino al 1992 il lavoratore iscritto all’INPS riceveva una pensione il cui importo era collegato alla retribuzione percepita negli ultimi anni di lavoro, (se ricordo bene gli ultimi 5) e con una rivalutazione media del 2% per ogni anno di contribuzione, per 40 anni di versamenti, veniva erogata una pensione che corrispondeva a circa l’80% della retribuzione percepita nell’ultimo periodo di attività lavorativa (tasso di sostituzione).
Inoltre, le pensioni venivano negli anni rivalutate tenendo conto di due elementi fondamentali:
- l’aumento dei prezzi;
- l’innalzamento dei salari reali.
In questa fase storica esperienze di previdenza complementare sono presenti per lo più solo nelle banche e in alcune aziende con appositi fondi pensione creati per i soli dipendenti delle aziende stesse.
Tante sono state le riforme sostenute dai vari Governi fino ai giorni nostri, le più importanti:
La riforma Dini del 1995 (legge 335/1995) che è stata uno spartiacque, nel nostro sistema pensionistico, si è passati dal regime retributivo a quello contributivo.
La differenza tra i due regimi è sostanziale:
- nel regime retributivo la pensione corrisponde a una percentuale dello stipendio del lavoratore: essa dipende dall’anzianità contributiva e dalle retribuzioni, quelle percepite nell’ultimo periodo della vita lavorativa, che tendenzialmente sono le più favorevoli;
- nel regime contributivo, invece, l’importo della pensione dipende dall’ammontare dei contributi versati dal lavoratore nell’arco della vita lavorativa. Il passaggio dall’uno all’altro regime di calcolo è avvenuto in modo graduale, distinguendo i lavoratori in base all’anzianità contributiva.
Si sono così create tre diverse situazioni:
- i lavoratori che a fine 1995 avevano almeno 18 anni di anzianità contributiva hanno mantenuto il regime retributivo;
- ai lavoratori con un’anzianità contributiva inferiore ai 18 anni alla stessa data è stato attribuito il regime misto, cioè retributivo fino al 1995 e contributivo per gli anni successivi (metodo contributivo pro-rata);
- ai neoassunti dopo il 1995 è stato applicato il regime di calcolo contributivo.
Varie riforme sono state intraprese, per aggiustare sempre più il disavanzo, dovuto anche ai cambiamenti demografici.
La riforma Fornero del 2011 ha stabilito che a partire da 1/1/2012 si applica il metodo di calcolo contributivo (pro-quota). Sarà la stessa per uomini e donne (anche se le donne vivono mediamente più a lungo): 67 anni.
Aumenterà gradualmente per tutti dal 2014.
Il requisito dei 67 anni è valido anche per ottenere l’assegno sociale.
Al requisito anagrafico si aggiunge il requisito contributivo di 20 anni: per raggiungerlo sono validi i contributi lavorativi e quelli versati per:
- riscatti di laurea,
- accrediti gratuiti del servizio militare,
- contribuzione figurativa correlata alla indennità di disoccupazione Naspi
- maternità.
Vediamo nella tabella i requisiti anagrafici per la pensione di vecchiaia fino al 2023:
| REQUISITI PER LA PENSIONE DI VECCHIAIA ORDINARIA con requisito contributivo 20 anni | ||||
| dipendenti pubblici | dipendenti privati | lavoratori autonomi | lavoratrici settore privato | lavoratrici autonome |
2017 | 66 e 7 mesi | 66 anni e 7 mesi | 66 anni e 7 mesi | 65 anni e 7 mesi | 66 anni e 1 mese |
2018 | 66 e 7 mesi | 66 e 7 mesi | 66 e 7 mesi | 66 e 7 mesi | 66 e 7 mesi |
2019 | 67 | 67 | 67 | 67 | 67 |
2020-2023 | 67 | 67 | 67 | 67 | 67 |
NOTA BENE: I lavoratori che non hanno contributi prima del 1996 devono anche avere un valore dell’assegno lordo mensile pari all’importo del trattamento minimo (per il 2024 è pari a 598,61 euro).
PENSIONE DI VECCHIAIA CONTRIBUTIVA
E’ prevista anche una pensione di vecchiaia con solo 5 anni di contributi versati, non precedenti il 1996 (esclusi i figurativi) che si raggiunge nel 2024 a 71 anni.
Il calcolo dell’assegno di pensione in questo caso è effettuato con il sistema contributivo.
| REQUISITI ANAGRAFICI PER LA PENSIONE DI VECCHIAIA CONTRIBUTIVA con requisito contributivo 5 anni (solo contributi versati dopo il 1995) | |
| uomini | donne |
2018 | 70 anni e 7 mesi | 70 e 7 mesi |
2019 | 71 anni | 71 anni |
2020-2025 | 71 anni | 71 anni |
È del tutto evidente che tra le valutazioni che un giovane che si immette nel mercato del lavoro ha il dovere di valutare una Previdenza complementare: oltre al sistema pensionistico pubblico, è possibile aderire a forme di previdenza complementare, come i fondi pensione, per integrare la pensione futura che danno fra l’altro molteplici vantaggi.
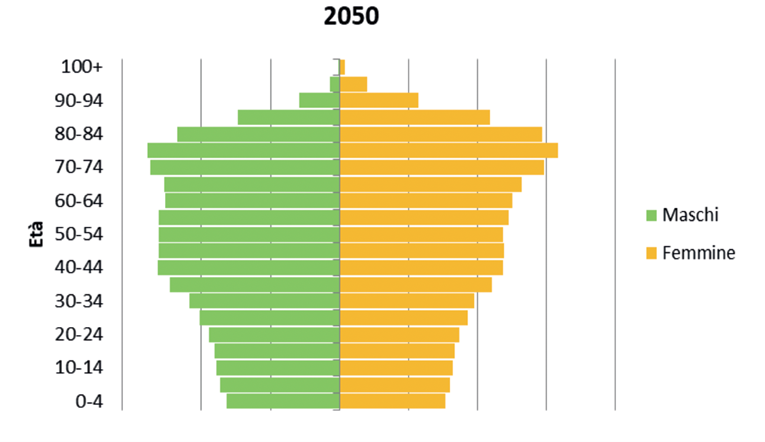
Ecco una proiezione sul nostro futuro demografico:
Gli aderenti ad un fondo integrativo e privato/volontario possono fruire di tanti vantaggi:
- destinazione al Fondo del TFR (Trattamento di Fine Rapporto), invece di lasciarlo in azienda, potendo contare così su rendimenti che, nel lungo periodo, si dimostrano tendenzialmente superiori rispetto a quelli del TFR in azienda;
- deducibilità fiscale dei contributi versati ogni anno nel fondo, con un tetto massimo annuale pari a 5.164,57 euro;
- tassazione agevolata dei rendimenti maturati nel corso della gestione dei versamenti, tramite imposta sostitutiva pari al 12,5% sui rendimenti da Titoli di Stato e al 20% sui rendimenti da altri impieghi (considerando che per le altre tipologie di investimenti la tassazione è del 26%)
- tassazione agevolata sulle prestazioni finali, con un’aliquota del 15% che si riduce dello 0,30% all’anno per ogni anno di permanenza nel fondo pensione oltre il quindicesimo fino ad arrivare al 9%
- possibilità, a determinate condizioni, di richiedere e ottenere riscatti e anticipazioni del montante accumulato;
Cosa fare per informarsi meglio?
- Consultare siti istituzionali: Siti come quello dell’INPS (Istituto Nazionale della Previdenza Sociale) offrono informazioni dettagliate e aggiornate sul sistema pensionistico.
- Rivolgersi a un consulente: Un consulente del lavoro o un esperto di previdenza possono fornire una consulenza personalizzata in base alla tua situazione specifica.
Tutti noi siamo chiamati a valutare attentamente il contesto in cui si evolve il nostro sistema pensionistico, ed a considerare l’importanza fondamentale di avere un fondo di previdenza complementare per non avere bruttissime sorprese quando finisce la nostra vita lavorativa per poter sostenere il tenore di vita avuto ma soprattutto gli anni della vecchiaia sempre più incerti anche per il nostro sistema sanitario.
Glossario
*Anzianità contributiva:
Chi ha iniziato a lavorare dal 1° gennaio 1996 e, quindi, ha una pensione integralmente calcolata con il regime contributivo, può ottenere la pensione di vecchiaia con un’anzianità contributiva minima di almeno 20 anni, a condizione che l’importo della prestazione sia non inferiore a 1,5 volte l’assegno sociale. Si prescinde da questo importo minimo solo se l’interessato ha compiuto 70 anni di età e ha versato almeno 5 anni di contributi.
*Pensione anticipata
Chi ha iniziato a lavorare dal 1° gennaio 1996 e, quindi, ha una pensione integralmente calcolata con il regime contributivo, può chiedere la pensione anticipata a 63 anni di età (nel 2012, poi adeguato agli incrementi della speranza di vita, pari nel 2017 e 2018 a 7 mesi) e con almeno 20 anni di contributi effettivi. La prima rata di pensione però non può essere inferiore ad una soglia minima, che per il 2017 è pari a 2,8 volte l’assegno sociale.