
Finanza comportamentale: perché le emozioni influenzano le nostre decisioni economiche
di Francesco Sanzà
Per molto tempo si è pensato che le persone prendessero decisioni economiche in modo puramente razionale. L’investitore ideale veniva immaginato come un soggetto capace di analizzare dati, numeri e probabilità con assoluta lucidità, orientato a scegliere sempre l’opzione più conveniente. Oggi questo paradigma sta cambiando, soprattutto grazie all’avvento dell’intelligenza artificiale: basti pensare a come ci si rivolga ad essa per individuare il prodotto migliore, quello che rende di più o che costa meno
La realtà, però, è molto diversa.
Ogni giorno prendiamo decisioni influenzate da emozioni, paure, esperienze personali e convinzioni inconsce. E questo vale anche quando parliamo di denaro, risparmio e investimenti.
È proprio da queste premesse che nasce la finanza comportamentale, una disciplina che a me affascina e che studia l’impatto dei comportamenti umani sulle decisioni economiche. Comprenderne i meccanismi permette di capire perché si commettano spesso errori prevedibili e, soprattutto, come evitarli nel tempo. Un obiettivo cruciale, ma certamente non semplice da raggiungere.
Daniel Kahneman e la rivoluzione della finanza comportamentale
Uno dei principali pionieri di questa disciplina è stato Daniel Kahneman, psicologo e Premio Nobel per l’Economia nel 2002.Esatto: uno psicologo premiato per l’economia.
I suoi studi hanno dimostrato che le decisioni finanziarie non sono guidate esclusivamente dalla logica. Al contrario, il nostro cervello utilizza quasi sempre, e in modo del tutto involontario, scorciatoie mentali automatiche che permettono di scegliere rapidamente, ma spesso non correttamente. Si tratta delle cosiddette trappole comportamentali.
Kahneman ha dimostrato che il nostro cervello opera attraverso due diverse modalità di pensiero. La prima è lenta, razionale e analitica; la seconda è veloce, intuitiva ed emotiva. Nella vita quotidiana è proprio quest’ultima a prevalere, specialmente quando ci troviamo sotto pressione o siamo guidati da forti emozioni come la paura e l’entusiasmo.
Kahneman affermava che Il dolore psicologico causato da una perdita è circa il doppio rispetto alla gioia derivante da un guadagno di pari valore
La finanza comportamentale costituisce il fulcro di un modello di consulenza finanziaria evoluto: un approccio che non si limita alla gestione dei portafogli, ma che mette al centro la relazione con la persona, i suoi progetti di vita, le sue ansie e i suoi momenti di euforia.
Da qui emerge un’ulteriore lezione, implicita nell’insegnamento di Kahneman: al fianco di ogni risparmiatore deve esserci un consulente finanziario competente e adeguatamente formato. Il suo ruolo è guidare l’investitore nei mercati globali attraverso una strategia pianificata e condivisa, basata su una graduale e corretta diversificazione. Una diversificazione che non sia solo geografica, settoriale o per asset class, ma anche temporale
Investimenti ed emotività: perché sbagliamo e come evitarlo
Molte delle decisioni finanziarie che appaiono illogiche trovano in realtà una spiegazione nella nostra sfera emotiva.
Accade spesso, ad esempio, di acquistare un investimento quando è sulla bocca di tutti e i mercati hanno già registrato forti rialzi. Molti clienti, vedendo i guadagni generati dagli strumenti che ho selezionato per le loro specifiche esigenze, mi chiedono: «Incrementiamo la quota su ciò che sta rendendo di più, visto che sta andando così bene?».
La risposta è un netto no!!! Purtroppo, non funziona così e, nonostante lo spieghi ripetutamente, questa tendenza continua.
Allo stesso modo, nei momenti di crisi, la paura spinge molti a vendere proprio quando sarebbe fondamentale mantenere la calma e seguire la strategia. Anzi, in quelle fasi andrebbero semmai incrementate le posizioni, per cogliere le straordinarie opportunità che il mercato offre a prezzi scontati
Questi meccanismi si definiscono bias cognitivi: vere e proprie distorsioni o deviazioni sistematiche del giudizio umano che agiscono come scorciatoie mentali.
Esaminiamo i più comuni sul mercato finanziario.
Effetto gregge: la tendenza a imitare le decisioni della maggioranza per sentirsi più sicuri. Questo comportamento si traduce in tre errori tipici:
- Acquistare ai massimi: entrare sul mercato quando tutti comprano, spinti dall’euforia collettiva.
- Vendere ai minimi: liquidare gli investimenti nel momento di panico generale, consolidando le perdite.
- Inseguire le mode: «Francesco, compriamo Amazon, Tesla o Meta, tanto crescono di sicuro!»
Eccesso di fiducia (overconfidence), che si manifesta quando si sovrastimano le proprie capacità e conoscenze finanziarie. Questa distorsione conduce a tre gravi errori:
- Trading compulsivo: effettuare continue operazioni nella convinzione di poter anticipare i mercati. Il mio parere professionale? È del tutto impossibile.
- Concentrazione del rischio: focalizzare il capitale su pochissimi strumenti, come nel caso del cliente che insiste: «Francesco, comprami Telecom, non fallirà mai!» (ignorando clamorosi precedenti storici come il caso Parmalat).
- Sottovalutazione dei pericoli: esporsi finanziariamente in modo eccessivo su un singolo titolo, azzerando di fatto la diversificazione.
Recency bias (pregiudizio della memoria recente), che ci spinge ad attribuire un peso eccessivo agli eventi più vicini nel tempo. Questa distorsione porta a tre comportamenti controproducenti:
- Estrapolazione dei trend: convincersi che le tendenze di mercato più recenti, sia al ribasso o al rialzo, debbano continuare a crescere o decrescere all’infinito.
- Miopia valutativa: prendere decisioni d’investimento basandosi esclusivamente sulle ultime performance di breve periodo, ignorando i dati storici complessivi.
- Abbandono della strategia: modificare il proprio piano finanziario subito dopo un periodo difficile, agendo d’impulso esattamente nel momento meno opportuno.
Il fulcro del problema risiede nella tendenza del nostro cervello a reagire agli stimoli immediati, piuttosto che a focalizzarsi sui risultati di lungo periodo.
Di fronte a un calo dei mercati l’ansia prende il sopravvento, innescando un immediato bisogno di protezione.
Al contrario, durante i rapidi rialzi, subentra il timore di perdere un’occasione d’oro, che spinge a uniformarsi al comportamento della massa. Reazioni emotive di questo tipo sono assolutamente naturali: l’obiettivo non è eliminarle, ma imparare a riconoscerle per disinnescarle.
È proprio in questo scenario che emerge l’importanza di farsi affiancare da un consulente finanziario, una persona che agisce come una vera e propria “guida comportamentale”.
Questo ruolo è fondamentale per mantenere salda la rotta verso gli obiettivi di lungo periodo, ricordando la strategia pianificata sia nei momenti di panico sia in quelli di euforia.
Il consulente aiuta a neutralizzare l’emotività analizzando le oscillazioni dei mercati con distacco e dati oggettivi, riducendo così l’impatto delle reazioni impulsive sulle scelte di portafoglio.
Infine, la sua presenza permette di disinnescarne i bias, riconoscendo tempestivamente le trappole cognitive e stimolando una riflessione razionale prima che si compiano errori sistematici.
Avere un piano finanziario strutturato è il miglior antidoto ai bias comportamentali
L’avversione alle perdite: il grande nemico degli investitori
il principio per cui il dolore di una perdita è psicologicamente molto più intenso rispetto al piacere di un guadagno equivalente. Perdere 1.000 euro, ad esempio, provoca un disagio emotivo decisamente più forte della soddisfazione che proveremmo guadagnandone altrettanti.
Nei miei tredici anni di carriera in banca, ricordo il caso emblematico di una cliente che nel 2024 aveva avviato un piano di risparmio con un orizzonte di 8-10 anni. Dopo soli sette mesi, a fronte di 2.400 euro versati, il portafoglio mostrava una flessione temporanea di appena 133 euro. Nonostante i miei sforzi, fu impossibile far prevalere la razionalità: l’ansia prese il sopravvento e la cliente decise di interrompere il percorso, non concedendomi la fiducia necessaria per aiutarla a raggiungere l’obiettivo prefissato. Inutile dire che oggi, a distanza di tempo, quel piano registrerebbe un segno ampiamente positivo
Questo porta molte persone a prendere decisioni difensive. Alcuni evitano completamente gli investimenti per paura di perdere denaro, rinunciando però alle opportunità di crescita nel lungo periodo. Altri mantengono troppo a lungo investimenti in perdita nella speranza di recuperare, senza una vera strategia, e senza essere assistiti dai propri istituti bancari.
Di conseguenza, le emozioni iniziano a guidare le scelte al posto della pianificazione. Nascono così le brutte esperienze che spingono molti risparmiatori a vedere le banche e i consulenti come cattivi consiglieri, cattive persone quasi.
Perché anche i guadagni possono diventare un pericolo per gli investitori?
Non sono solo le perdite a generare errori. Anche i guadagni possono influenzare negativamente il comportamento degli investitori.
Quando un investimento cresce di valore aumenta la soddisfazione personale, ma contemporaneamente cresce anche la paura di perdere quanto ottenuto. Per questo motivo molte persone vendono troppo presto investimenti che avrebbero ancora potenziale di crescita.
Quando un cliente mi propone “vendiamo” io rispondo: e dove si mettono! Ricordo che il conto corrente, è l’unico strumento che sicuramente fa perdere capitale: ecco l’inflazione.
In pratica si tende a “mettere al sicuro” il guadagno immediato sacrificando risultati futuri potenzialmente più importanti.
Anche in questo caso, la componente emotiva prevale spesso sulla strategia razionale.
Il vero valore di un consulente finanziario
Quando si parla di consulenza finanziaria si pensa spesso solo a strumenti, mercati e rendimenti. In realtà il valore più importante di un consulente è spesso un altro: aiutare le persone a gestire le proprie emozioni nei momenti decisivi.
Durante le fasi di volatilità, infatti, il rischio più grande non è quasi mai il mercato in sé, ma il comportamento dell’investitore, l’emotività le ansie.
Avere una strategia chiara e qualcuno che aiuti a mantenerla nel tempo permette di evitare decisioni impulsive, mantenere disciplina e affrontare i momenti difficili con maggiore lucidità.
Perché investire bene non significa reagire continuamente agli eventi, ma costruire un percorso coerente con i propri obiettivi e perseguirlo nel tempo.
Educazione finanziaria e consapevolezza
L’educazione finanziaria, il ramo finanziario più importante di cui mi occupo, non serve soltanto a comprendere prodotti e mercati. Serve soprattutto a conoscere meglio sé stessi, e a capire quali siano le reali esigenze e obiettivi.
Capire come reagiamo davanti ai guadagni, alle perdite e all’incertezza permette di ridurre gli errori e migliorare la qualità delle decisioni nel tempo.
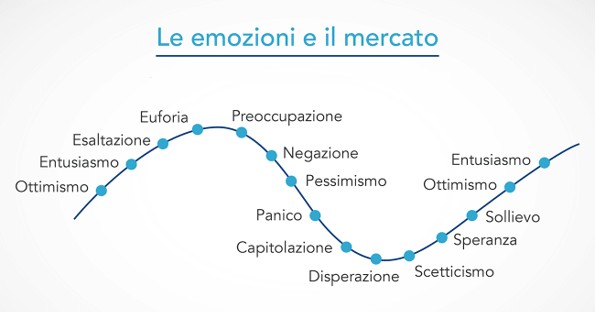
Le emozioni non possono essere eliminate perché fanno parte della natura umana; al contrario, sarebbe grave non provarne. Possono però essere comprese e gestite con maggiore consapevolezza. Con il supporto del proprio consulente finanziario, questa comprensione si trasforma in una leva strategica per cogliere le opportunità offerte dai mercati in calo.
Il vero rischio negli investimenti
La finanza comportamentale ci insegna una verità fondamentale: spesso il rischio principale non è il mercato, ma il nostro comportamento.
Quando si parla di risparmi e mercati, è fisiologico che ai rialzi seguano fasi di correzione, e viceversa.
Per questo motivo, diventa essenziale fare due cose: pianificare gli investimenti in base ai propri obiettivi e diversificare in modo corretto.
Tradurre seriamente in realtà questi due principi richiede l’affiancamento di una consulenza professionale.
A essi possiamo poi aggiungerne un terzo principio: l’ingresso graduale nei mercati, che permette di convertire la liquidità un po’ alla volta. Investire in momenti diversi – ad esempio a cadenza mensile – consente di beneficiare della diversificazione temporale. Acquistando sia nei momenti propizi sia in quelli meno favorevoli, il prezzo d’acquisto finale sarà una media che compenserà gli alti e i bassi. Ma questo è solo uno dei vantaggi della gradualità.
Anche la migliore strategia può fallire se viene abbandonata nei momenti di paura o modificata continuamente sull’onda delle emozioni. Gestire il risparmio in modo efficace richiede metodo, disciplina e una visione di lungo periodo, supportate da una profonda consapevolezza ed esperienza.
In conclusione…
l’affiancamento di un consulente patrimoniale che opera in maniera personalizzata è la chiave per guidare le persone e le famiglie nelle scelte economiche che valorizzano l’intero loro patrimonio: mobiliare, immobiliare e umano.
Un professionista qualificato e di fiducia rappresenta il vero punto di riferimento per disinnescare l’emotività e prevenire gli errori comportamentali più comuni.