
Il rischio longevità. I “risparmi di una vita” bastano per una vecchiaia serena?
di Francesco Sanzà
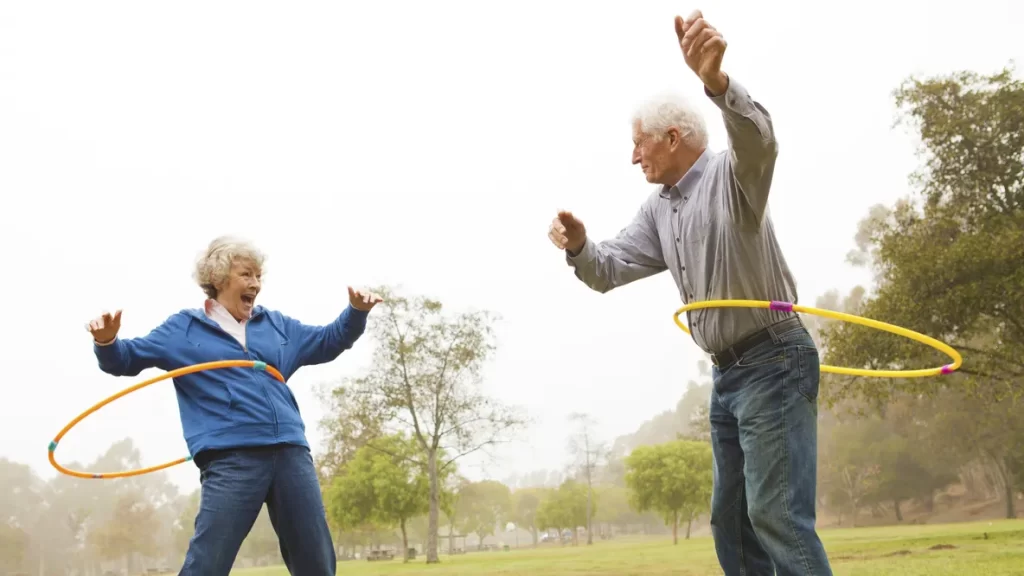
L’ISTAT ha certificato che per la prima volta dal 1861, anno dell’unità d’Italia, i nati nel nostro Paese nel 2022 sono stati inferiori a 400.000.
Ad una natalità sempre più bassa si affianca un continuo e costante invecchiamento del popolo italiano.
Ma cosa significa tutto ciò? Cosa cambia nella mia vita quotidiana e nel mio futuro?
Proprio di questo voglio parlare!
Una delle preoccupazioni maggiori per gli Italiani è in generale la perdita di autonomia: il 53% degli intervistati fa emergere la propria fragilità al pensiero di un futuro in cui non sarà più “libero” e dipenderà dai propri familiari. Inoltre, tante ansie sono collegate alle difficoltà economiche e alla perdita del partner. Inquietudine che si riflettono anche sulla sfera finanziaria, in ragione anche dei continui rincari del costo della vita.
I cosiddetti “risparmi di una vita”, accumulati soprattutto in età lavorativa, potrebbero non essere sufficienti per affrontare serenamente una terza età diventata nel frattempo una parte consistente della propria esistenza.
Quello a cui stiamo assistendo, pone i nostri sistemi economici davanti a sfide di sostenibilità fiscale, sociale, sanitaria, economica, per le quali il nostro Paese non ha i mezzi per attrezzarsi.
Un esempio?
Pagare una pensione più a lungo e garantire prestazioni sanitarie e sociali (che diventano più gravose con l’avanzare dell’età) più del previsto è uno dei grandi fattori di potenziale squilibrio nei conti di uno Stato o di un ente previdenziale.
Le cause?
Un sempre più crescente debito pubblico, politiche non efficienti e tutti i problemi che tutti noi conosciamo: burocrazia, welfare, immigrazione, cultura ecc.
È un problema di strategia politica e di educazione, ma anche e soprattutto di pianificazione nel medio e lungo termine, nonché di scelte fatte da ognuno di noi, dalle famiglie, dai risparmiatori italiani.
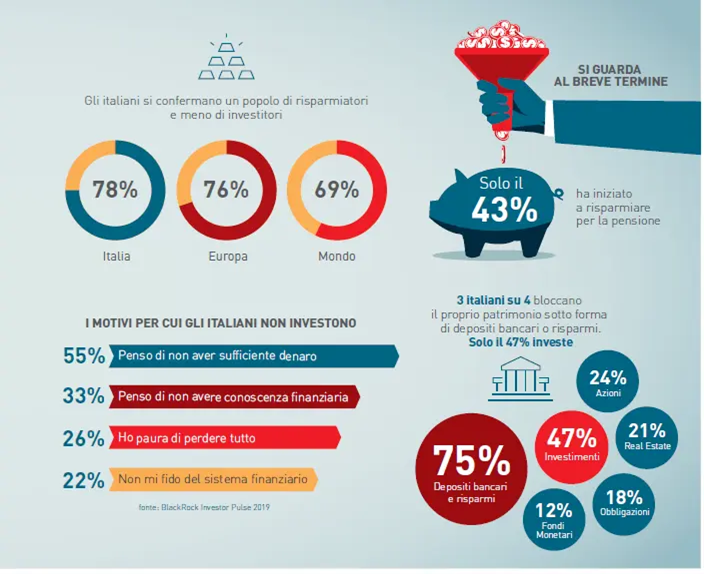
Per gli italiani, risparmio è sinonimo di tranquillità e allo stesso tempo sacrificio.
Sacrificio che non tutti sono disponibili a fare oggi.
Spesso ho davanti clienti che non “guardano al domani” perchè non hanno gli strumenti ma neanche la volontà. La scuola su questo dovrebbe intervenire, perché i giovani di oggi sono il nostro futuro.
Questo è un grosso problema!
Il mio ruolo di consulente patrimoniale, ha l’onere e l’onore di aiutare più persone e famiglie a far si che le risorse a loro disposizione siano orientate ad avere una serenità futura il più stabile possibile.
Come? Attraverso una pianificazione mirata alle esigenze personali di ognuno:
- Il risparmio automatizzato;
- Una protezione contro l’indebitamento;
- Strumenti che minimizzano il “gap” pensionistico;
- Protezione contro i lunghi tempi di attesa della sanità per potersi curare;
- Depotenziamento dei rischi della vita e consolidamento della serenità familiare.
In ambito sanitario, ad esempio, per l’84% degli anziani (fonte: Osservatorio Censis-Tendercapital sulla Silver Economy – spiega Federico Freni, sottosegretario al Ministero dell’Economia e delle Finanze) è diventato più difficile accedere alle prestazioni del Ssn della propria Regione, a causa di liste di attesa sempre più lunghe.
Mi capita spesso di incontrare ragazzi che hanno da poco concluso gli studi e hanno iniziato a lavorare.
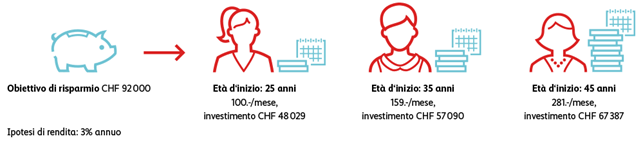
È normale che alla loro età, l’idea del pensionamento è una cosa remota ma paradossalmente è proprio questo il momento di pensare alla previdenza e l’anzianità.
Spesso incontro persone che hanno appena concluso gli studi, e iniziano a lavorare: anche se alla vostra età il pensionamento pare una cosa lontanissima, è proprio ora il momento giusto per pensare alla previdenza e l’anzianità. Così ci si può preparare al futuro e risparmiare imposte/tasse da subito e fare meno fatica per accumulare più risparmi anche grazie all’interesse composto.
Il risparmio diventa così, per i più longevi, un vero e proprio polmone finanziario a cui ricorrere per pagare servizi e prestazioni sanitarie, difficilmente accessibili in condizioni normali.
Ma se questo risparmio non c’è quali altre risorse ci restano?
Ecco perché una delle regole per vivere bene il futuro, è non lasciare i soldi fermi sui conti correnti… e neanche sotto il materasso ovviamente!
Quindi è bene informarsi e magari scegliersi una persona che guidi il risparmiatore italiano a prendere la decisione giusta e utile ai propri bisogni nel medio e nel lungo periodo
Non è mai troppo tardi per iniziare a risparmiare per i propri bisogni e per garantirsi un futuro più sereno.
Quando cesserai di lavorare, ti guarderai indietro e ringrazierai il giorno in cui hai deciso di fare una semplice azione, capire ed affidarti a chi può darti una mano.
Un consulente, può garantirti quella tranquillità, che solo una stabilità economica di un certo tipo può darti.
Si invecchia bene quando abbiamo autonomia fisica, mentale e finanziaria.
Questo è tutto quello che serve a renderci sereni e a permetterci di goderci il tempo a nostra disposizione.
Al prossimo articolo!